गृह ऋण पर प्रौद्योगिकी का प्रभाव
विषय - सूची
परिवर्तन प्रकृति का नियम है. जीवित रहने के लिए, संगठनों को परिवर्तन को स्वीकार करना होगा। और बंधक उद्योग कोई अपवाद नहीं है. आइए देखें कि प्रौद्योगिकी इस उद्योग में कैसे गेम चेंजर रही है और इसका होम लोन पर क्या प्रभाव पड़ता है।
प्रौद्योगिकी के साथ परिवर्तन
आज की दुनिया में सूचना का प्रवाह विकसित क्षेत्रों से विकासशील क्षेत्रों की ओर होता है। प्रौद्योगिकी वह मंच प्रदान करती है जहाँ खरीदार और ऋणदाता आपस में जुड़ते हैं, सूचना एक पक्ष से दूसरे पक्ष तक पहुँचती है। वे दिन बीत गए जब ऋणदाता कार्यालयों के बाहर घंटों लंबी कतारों में खड़े होकर इंतजार करना पड़ता था। अब ड्राइंग रूम में आराम से बैठे-बैठे, माउस के कुछ क्लिक से हम गृह ऋण के लिए आवेदन कर सकते हैं। दिलचस्प बात यह है कि इंटरनेट की पहुँच हमारे समाज में लगातार बढ़ती जा रही है, जिससे मध्यम वर्ग के लोग भी इस सुविधा का लाभ उठा रहे हैं।
तो
पिछले दशक की तुलना में, 2016 में उत्तरदायी वेबसाइटों और त्वरित ऐप आधारित अनुप्रयोगों के प्रवेश के साथ बंधक अनुमोदन हासिल करना हमारे लिए बहुत आसान हो गया है। दस्तावेजों को इकट्ठा करना, फॉर्म भरना, मूल्यांकन करना, फॉर्म और दस्तावेजों की समीक्षा करना और ऋण की मंजूरी देना अनुमोदन - सभी को प्रौद्योगिकी के साथ सुधारा गया है।
समय की बचत
अब, उधारकर्ता और ऋणदाता दोनों अपना समय और प्रयास बचा सकते हैं। स्वचालित प्रमुख कार्यप्रणाली के साथ, प्रौद्योगिकी मानवीय त्रुटियों को कम करती है। उच्च सटीकता!
परिष्कृत एपीपी और टैब आधारित मॉडल
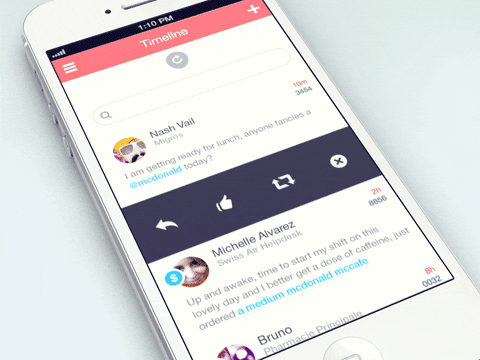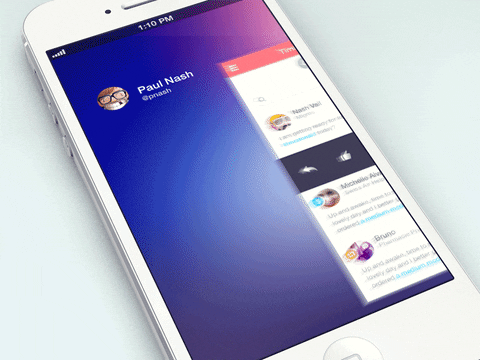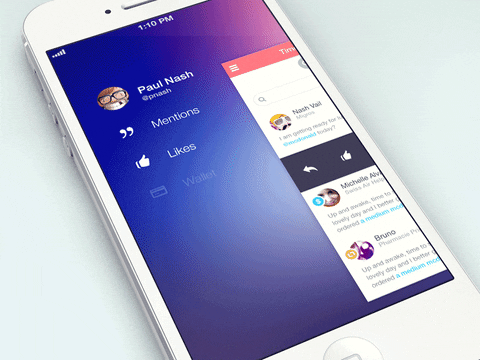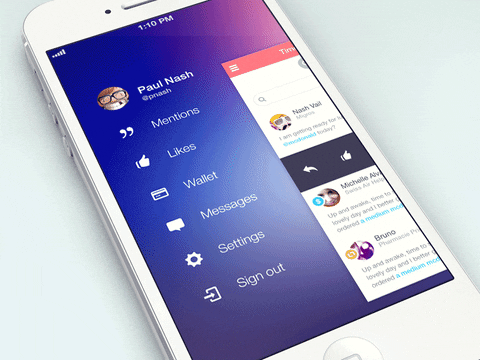
ऐप और टैब आधारित मॉडल के साथ, होम लोन लेने वालों के लिए समय बदल रहा है। ईएमआई किश्तों की जांच और भुगतान किया जा सकता है; आईटी प्रमाणपत्र परेशानी मुक्त डाउनलोड किया गया, परिशोधन कार्यक्रम बनाए रखा गया, payमेंट हिस्ट्री को ट्रैक किया जा सकता है और यह सब हमारे माउस के कुछ ही क्लिक से। मूल धारणा यह है कि प्रौद्योगिकी ने ऋणदाताओं और घर खरीदारों दोनों के तनाव को काफी हद तक दूर कर दिया है।
कुछ ही मिनटों में गृह ऋण स्वीकृति पत्र
गरिमा गौतम कम ब्याज दर पर होम लोन लेना चाहती हैं , लेकिन उनके पास अपनी पहचान साबित करने के लिए पर्याप्त दस्तावेज़ नहीं हैं। वह ऑनलाइन एग्रीगेटर की वेबसाइटों पर जाकर अलग-अलग ऋणदाताओं की तुलना करती हैं। फिर भी वह किसी नतीजे पर नहीं पहुंच पातीं।
फिर अपने दोस्तों की सलाह पर वह एक एनबीएफसी की वेबसाइट पर जाती है। एनबीएफसी ने उससे एक प्रश्नावली भरने को कहा। जैसे ही उसने विवरण भरा, उसे एनबीएफसी से मंजूरी पत्र प्राप्त हुआ। दिलचस्प! गरिमा की तरह कोई भी व्यक्ति कुछ ही मिनटों में अपने होम लोन की पात्रता जान सकता है।
गृह ऋण पात्रता कैलकुलेटर
होम लोन के गणित में बहुत सारी गणनाएँ और जटिलताएँ शामिल होती हैं। और उसे हल करने के लिए गणित-तकनीक ने हमें उपहार दिया है गृह ऋण पात्रता कैलकुलेटर. हम जान सकते हैं कि हर महीने हमें कितना लोन देना पड़ेगा। हम होम लोन के लिए पात्र हैं या नहीं? कुल कितना है payसक्षम राशि?
दिलचस्प बात यह है कि हम ईएमआई ग्राफ़ और प्रोसेसिंग फीस के विवरण पर भी नज़र डाल सकते हैं। गणना के आधार पर, हम अपनी सुविधा के अनुसार अपने होम लोन और लोन की अवधि को समायोजित कर सकते हैं।
प्रमुख बिंदु:
- प्रयोग करते समय ईएमआई या ब्याज दर कैलकुलेटर, हमें यह सुनिश्चित करना होगा कि हम डिवाइस का उपयोग उस देश और राज्य में कर रहे हैं जहां हम रहते हैं।
- सटीकता 100% नहीं हो सकती क्योंकि गृह ऋण एक दीर्घकालिक विषय है। और बदलते सरकारी नियम-कायदों के कारण उतार-चढ़ाव हो सकता है।
- जो कैलकुलेटर आम तौर पर अधिक विवरण मांगता है वह अधिक सटीक जानकारी प्रदान करता है।
हमें अपने गृह ऋण संबंधी प्रयासों के लिए प्रौद्योगिकी का भरपूर उपयोग करना चाहिए । इससे हमारा जीवन सरल और आसान हो जाएगा। आज के दौर में, हम "स्वचालित अलर्ट" की सुविधा का लाभ उठा सकते हैं, जो हमारे इलाके में कोई नई लिस्टिंग अपडेट होने पर हमें सूचित करेगा और खोज प्रक्रिया को सुव्यवस्थित करेगा। और यह सच है कि घर खरीदने वालों में से अधिकांश लोग इस तरह की सुविधा से अनभिज्ञ हैं।
हमारी मदद करने और हमारे जीवन को आसान बनाने के लिए बहुत सारी जानकारी ऑनलाइन उपलब्ध है। सर्वोत्तम गृह ऋण सौदा हासिल करने के लिए गहन शोध करना बुद्धिमानी है। हम ज्ञान इकट्ठा करने के लिए रियल एस्टेट नीलामी में भी जा सकते हैं। इसके अलावा, सोशल मीडिया वेबसाइटों पर कई समूह और एसोसिएशन उपलब्ध हैं; वे नियमित अंतराल पर शहर में रियल एस्टेट विकास के बारे में जानकारी प्रदान कर रहे हैं।
हमारे ब्लॉग पढ़ते रहें और हमारे साथ रियल एस्टेट और मॉर्टगेज फाइनेंसिंग सेक्टर की गहरी जानकारी प्राप्त करें।
अस्वीकरण: इस ब्लॉग में दी गई जानकारी केवल सामान्य उद्देश्यों के लिए है और बिना किसी पूर्व सूचना के बदल सकती है। यह कानूनी, कर या वित्तीय सलाह नहीं है। पाठकों को पेशेवर मार्गदर्शन लेना चाहिए और अपने विवेक से निर्णय लेना चाहिए। IIFL Finance इस सामग्री पर किसी भी प्रकार के भरोसे के लिए उत्तरदायी नहीं है। अधिक पढ़ें

